Quels impacts pour la société ?
La finance solidaire : des impacts concrets et mesurables
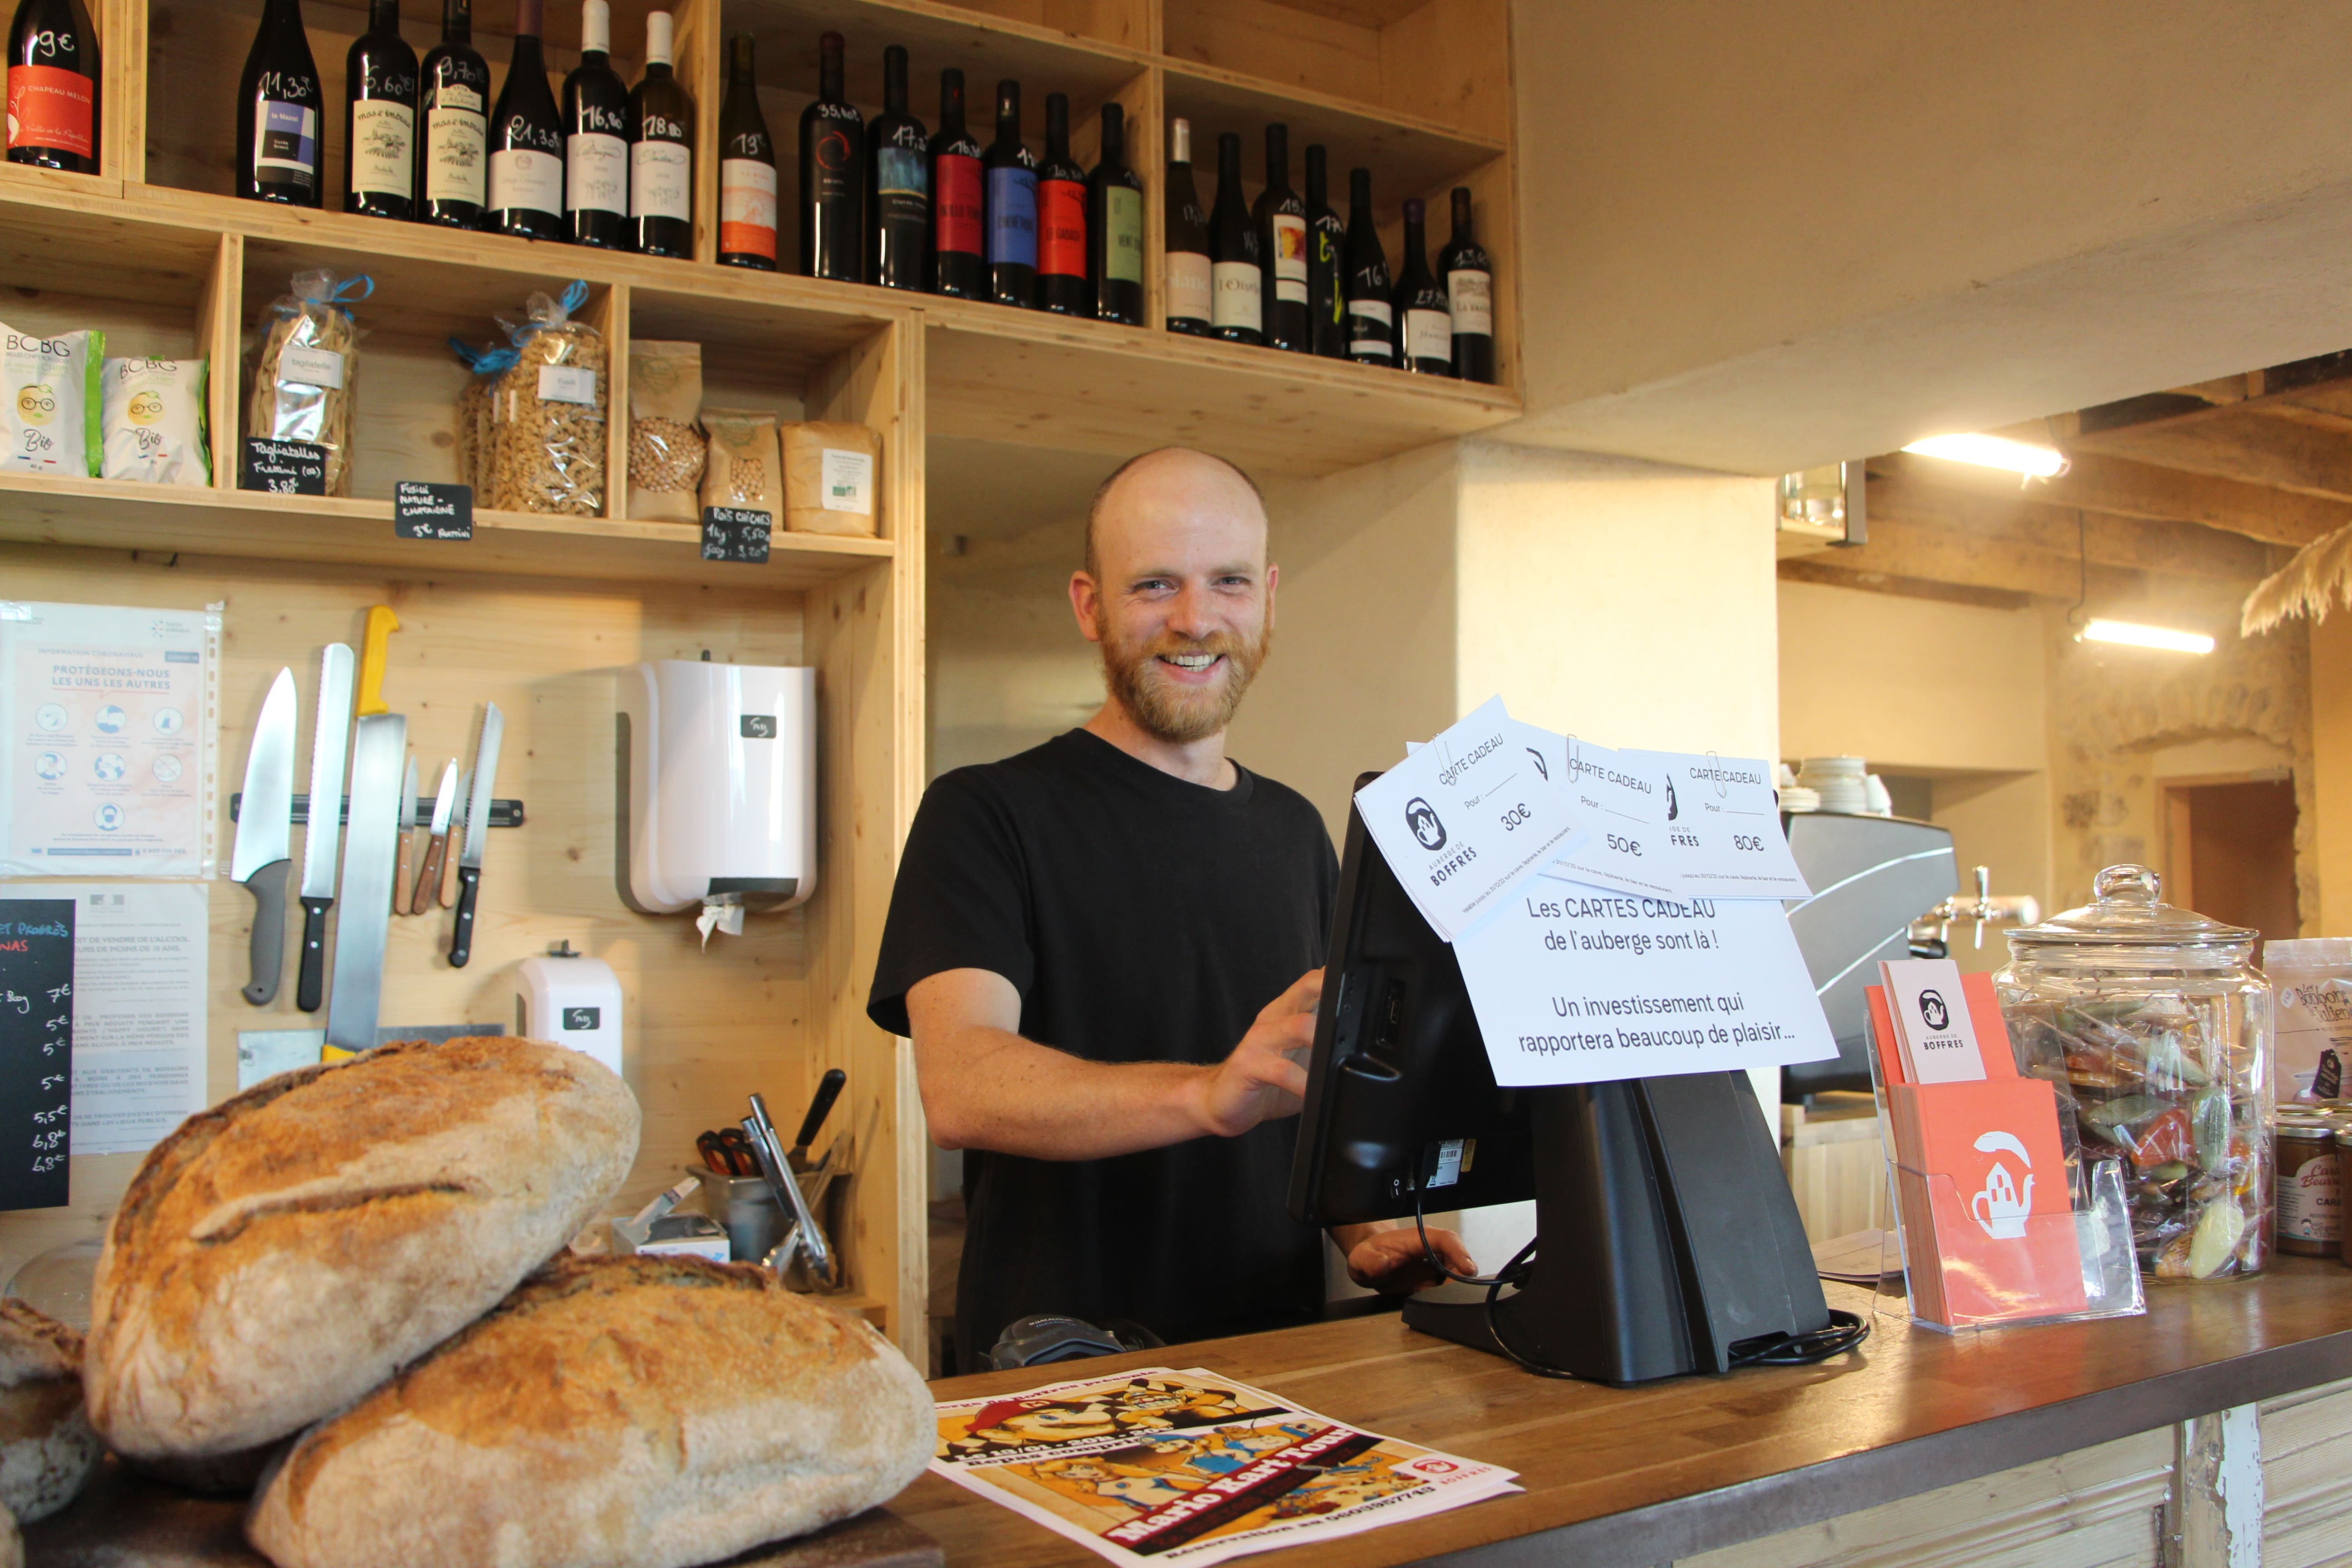
L'épargne solidaire permet de soutenir l'emploi.
Une partie de ce flux a permis d’accompagner des personnes en situation de fragilité sociale et physique. De nombreux acteurs de l'ESS développent des projets à impact social visant à favoriser le retour à l'emploi de personnes en difficulté, par exemple à travers des parcours d'insertion, des organisme de formation ... En 2025, c'est 11 372 emplois créés ou consolidés (Source : France Active Investissement).
Découvrez tous les projets qui soutiennent l'emploi :
Projets qui soutiennent l'emploi

Halage
Simplon.co
L'épargne solidaire permet de lutter contre le mal-logement.
Hausse des loyers, accès à la propriété de plus en plus difficile, manque croissant de logements sociaux, de places d’hébergement (EHPAD, etc.)…, là aussi la finance solidaire a su prouver qu’il était possible d’aider les personnes en difficulté. En 2025, ce sont 2 000 nouvelles personnes qui ont pu être relogées.
Découvrez tous les projets qui permettent l'accès au logement :
Projets contre le mal-logement
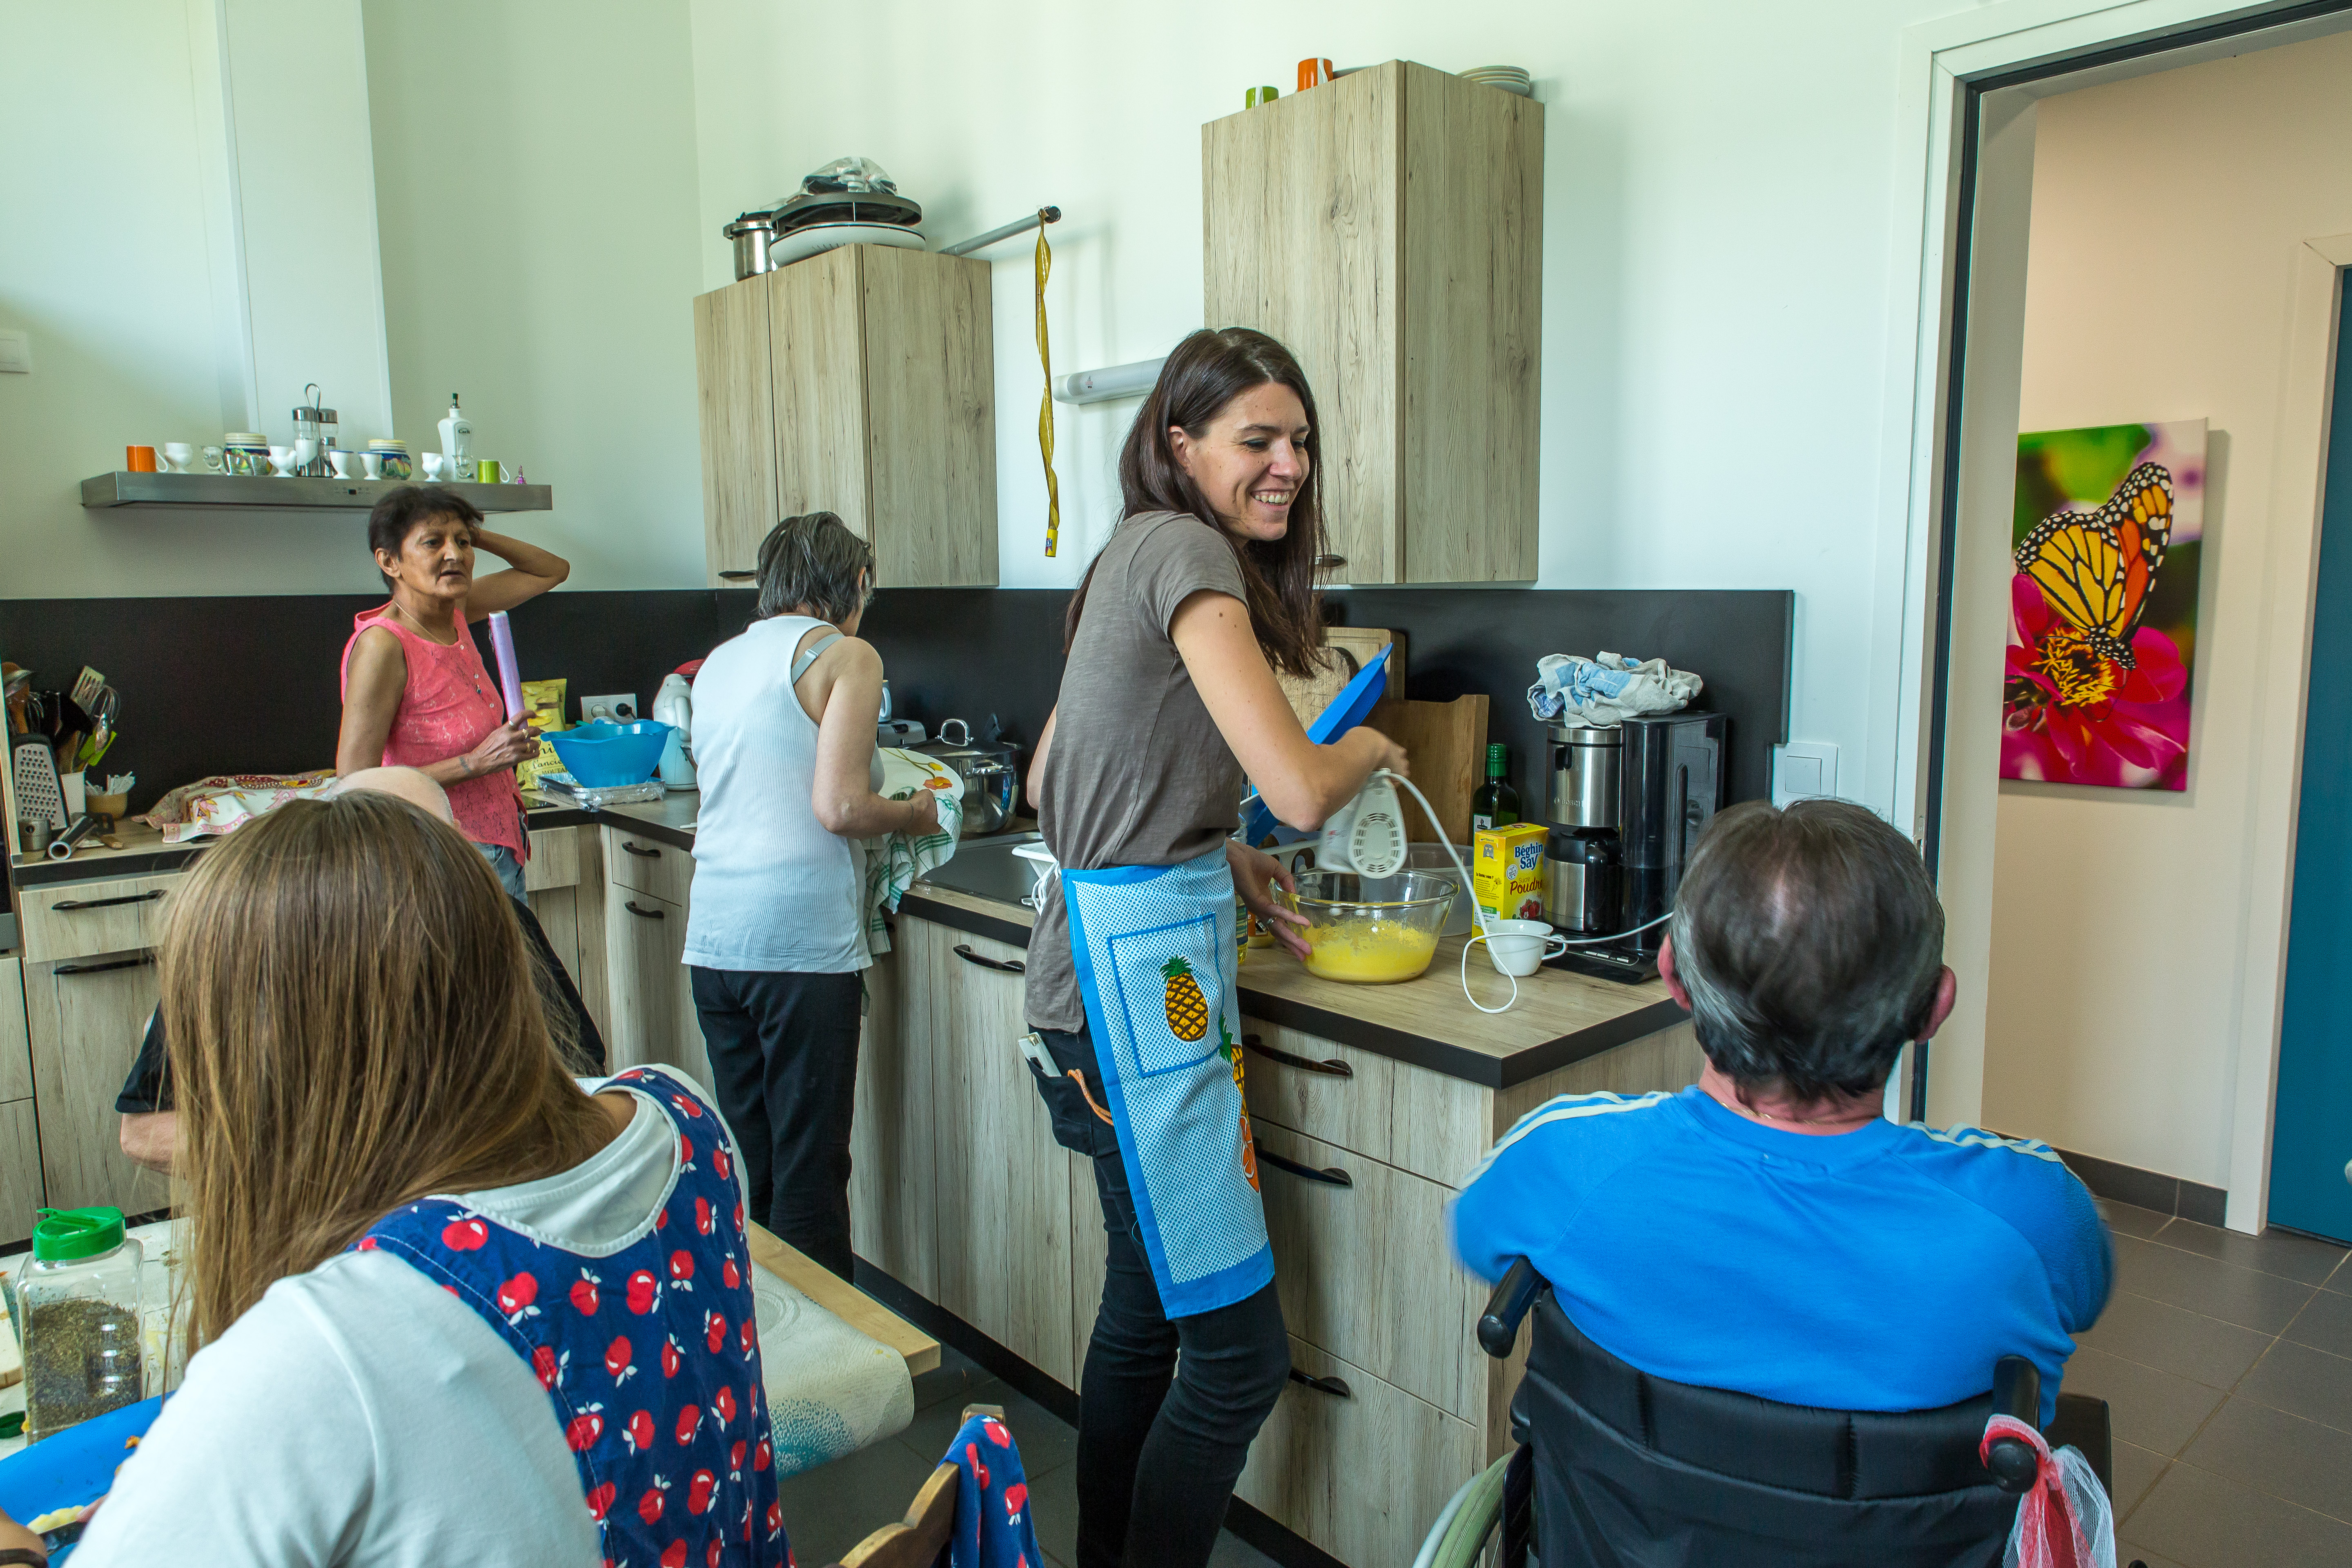
Habitat et Humanisme
SOLiHA Ile-de-France
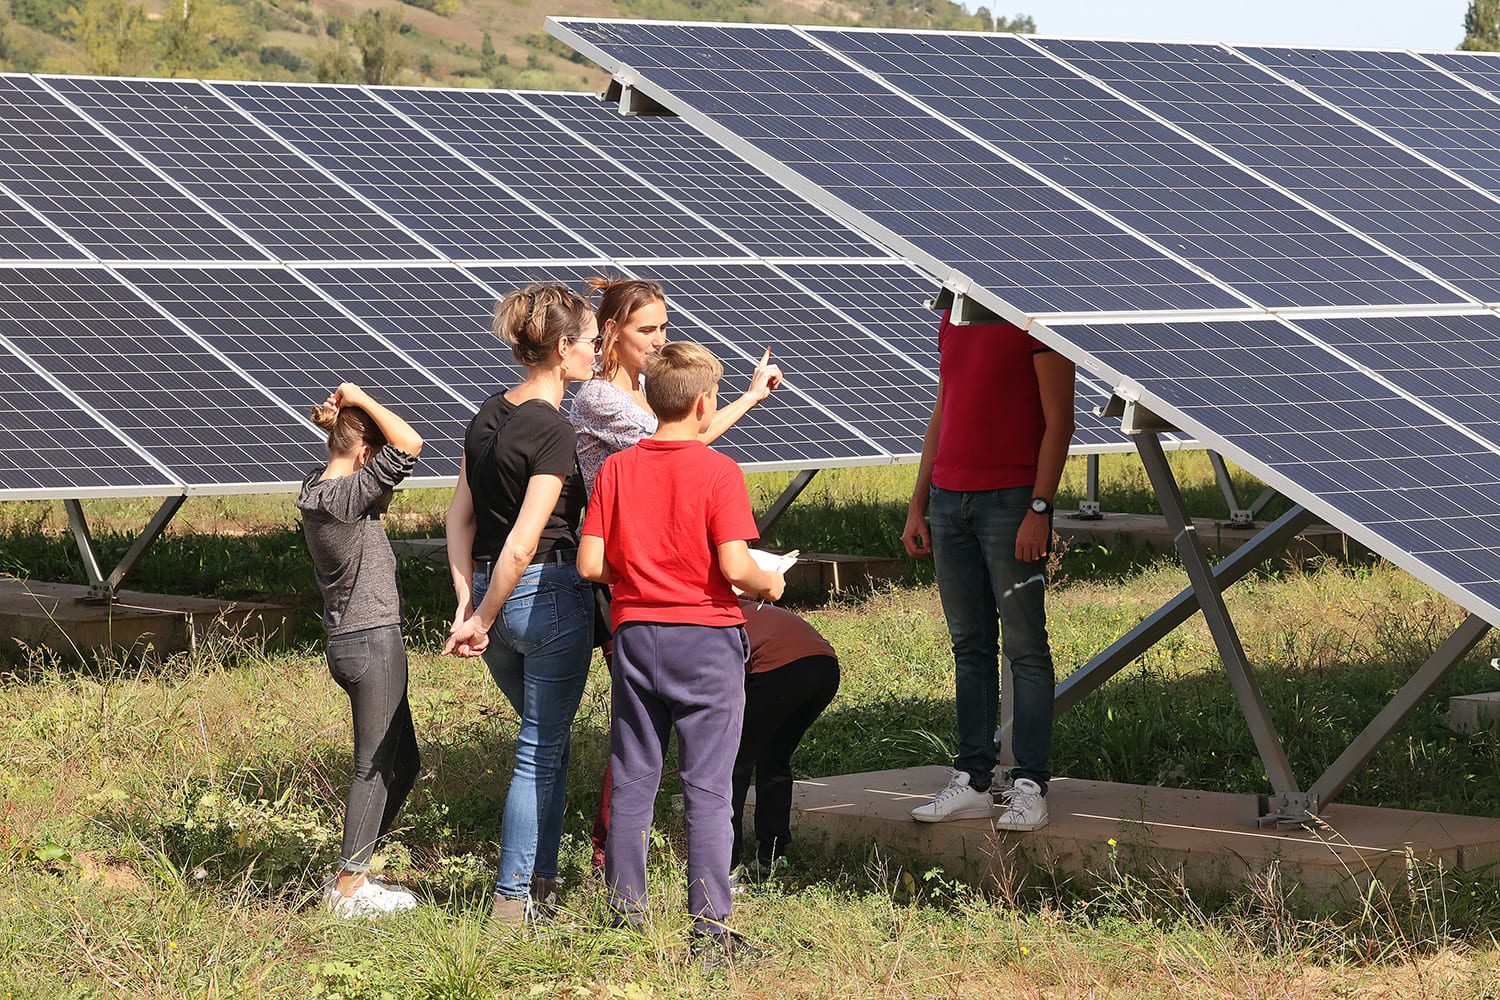
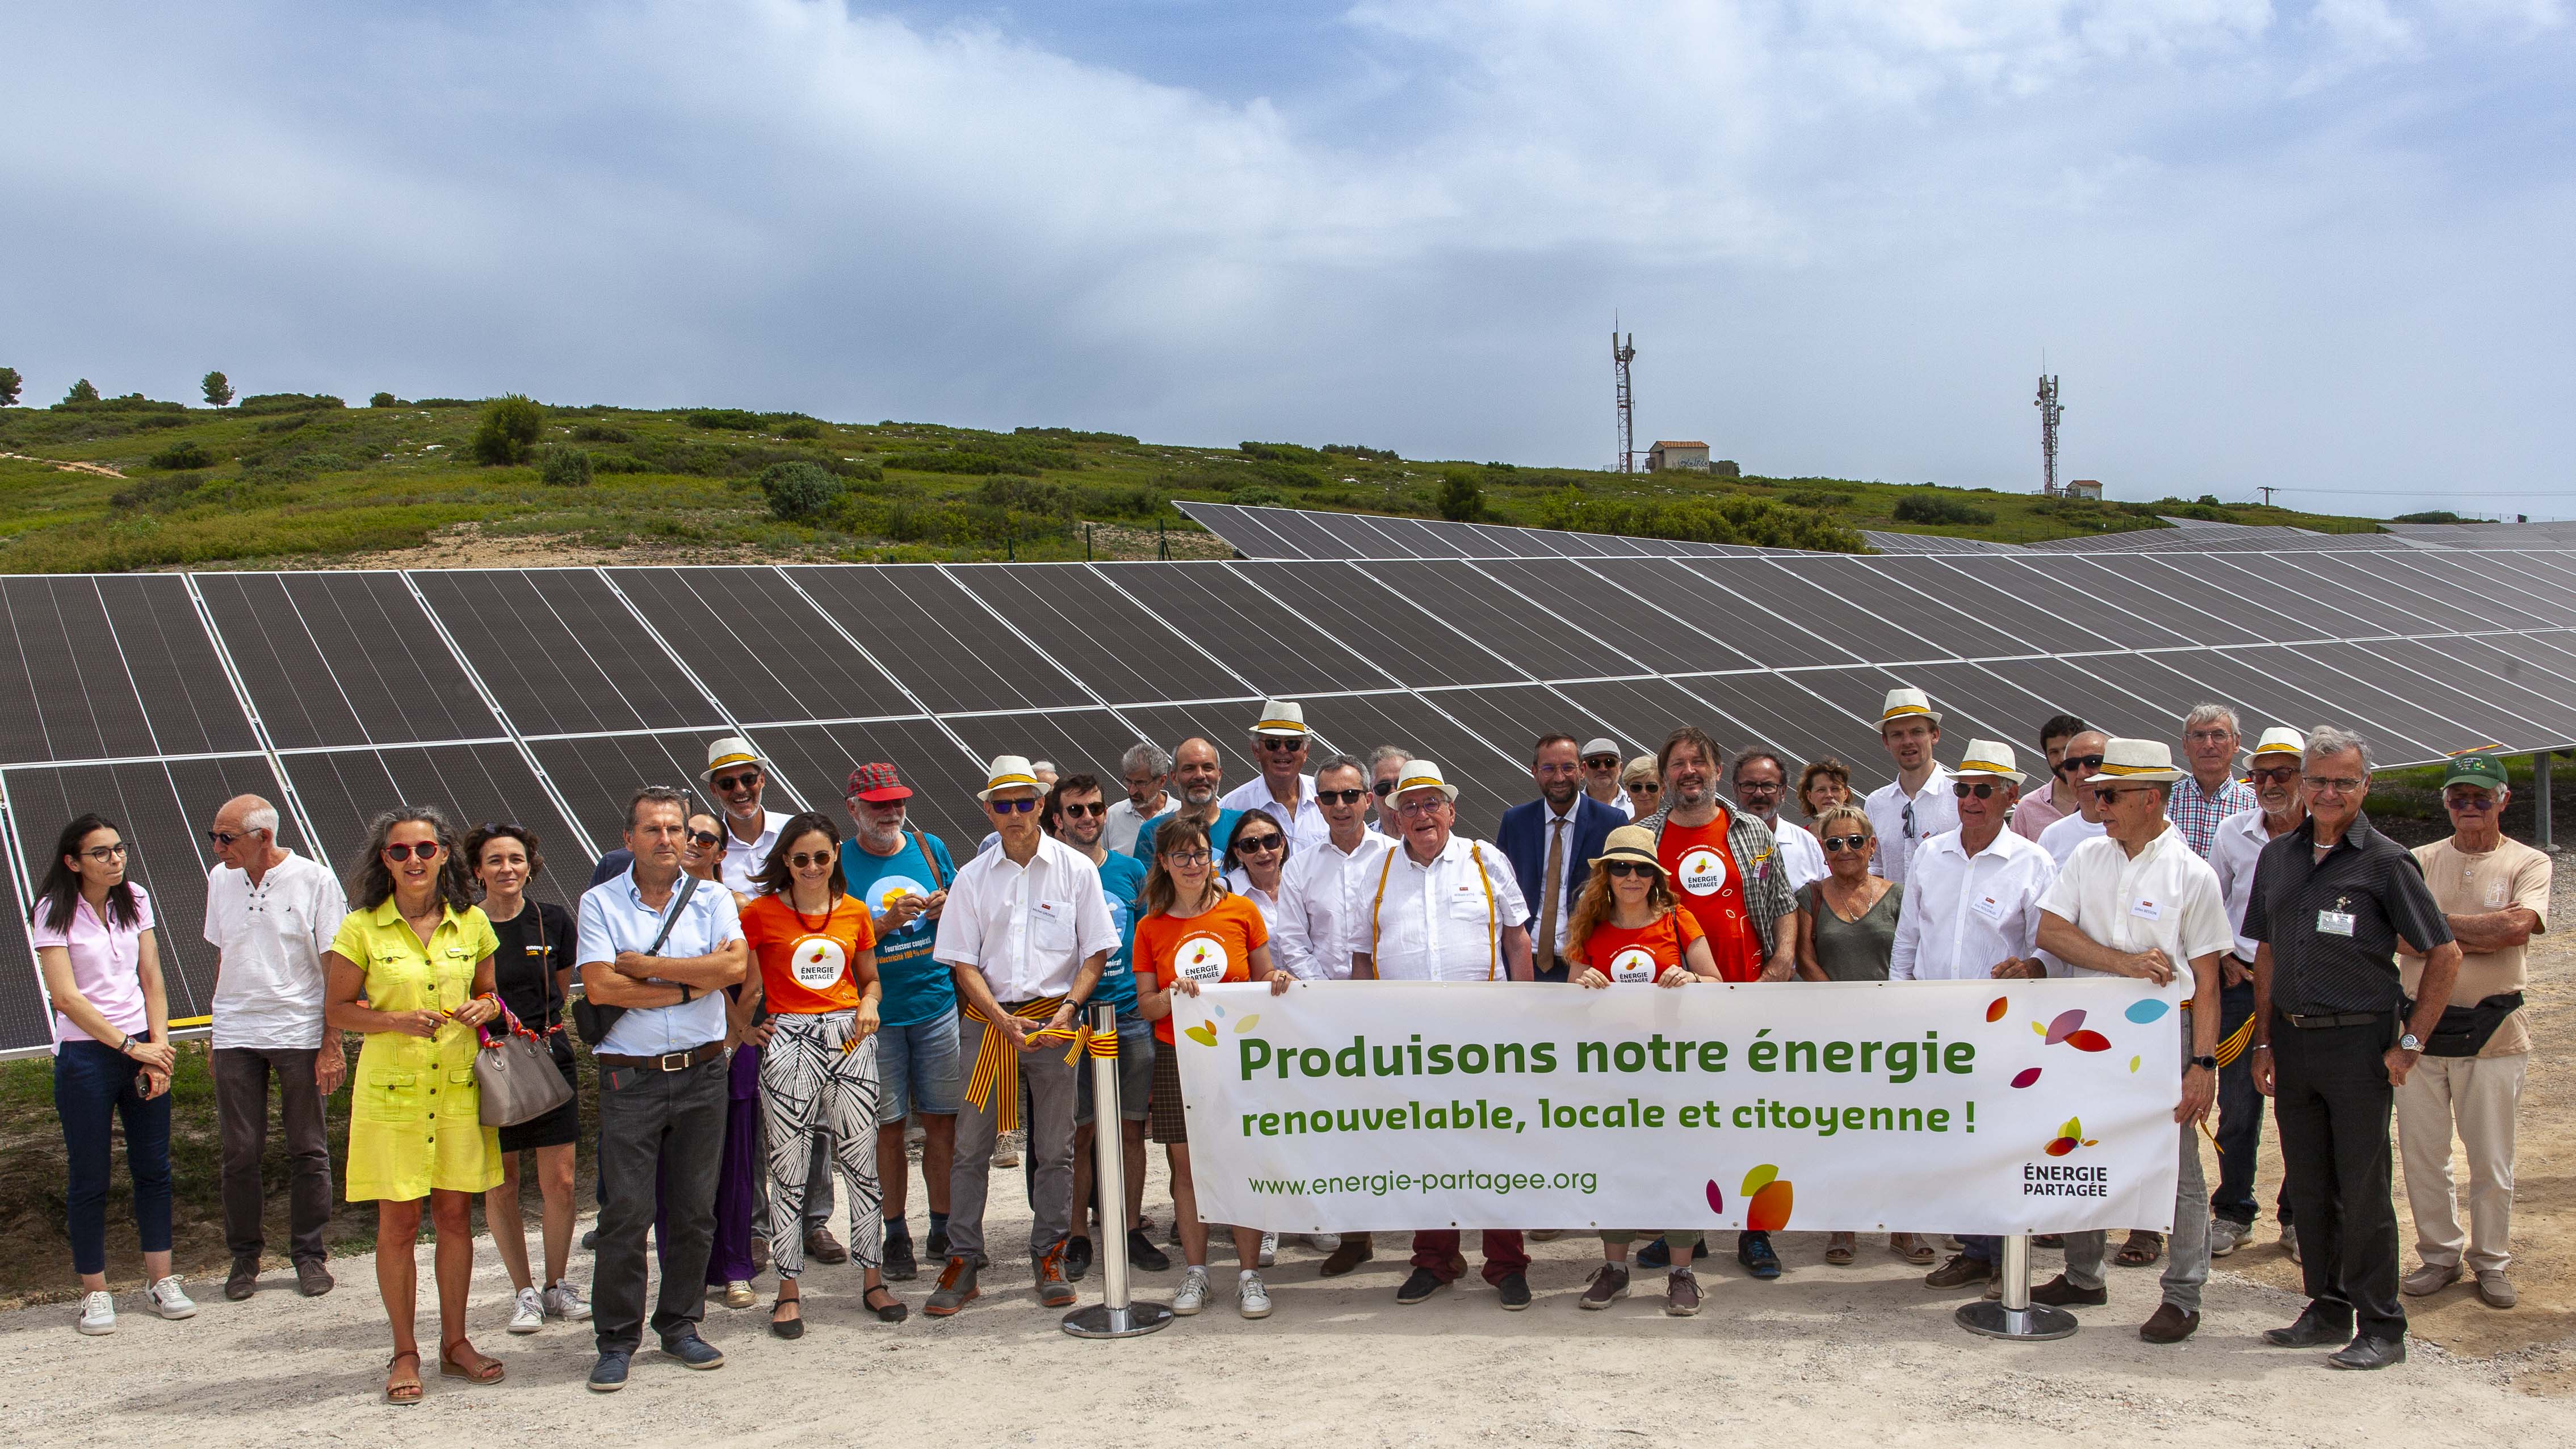
L'épargne solidaire aide à la transition énergétique.
Une partie du financement solidaire a également été investie dans le développement des énergies renouvelables sur l'ensemble du territoire français. En 2025, cela a permis d'alimenter 73 893 personnes supplémentaires en électricité renouvelable.
Découvrez tous les projets dans les énergies renouvelables :
Projets dans les énergies renouvelables
Enercoop
CIREN
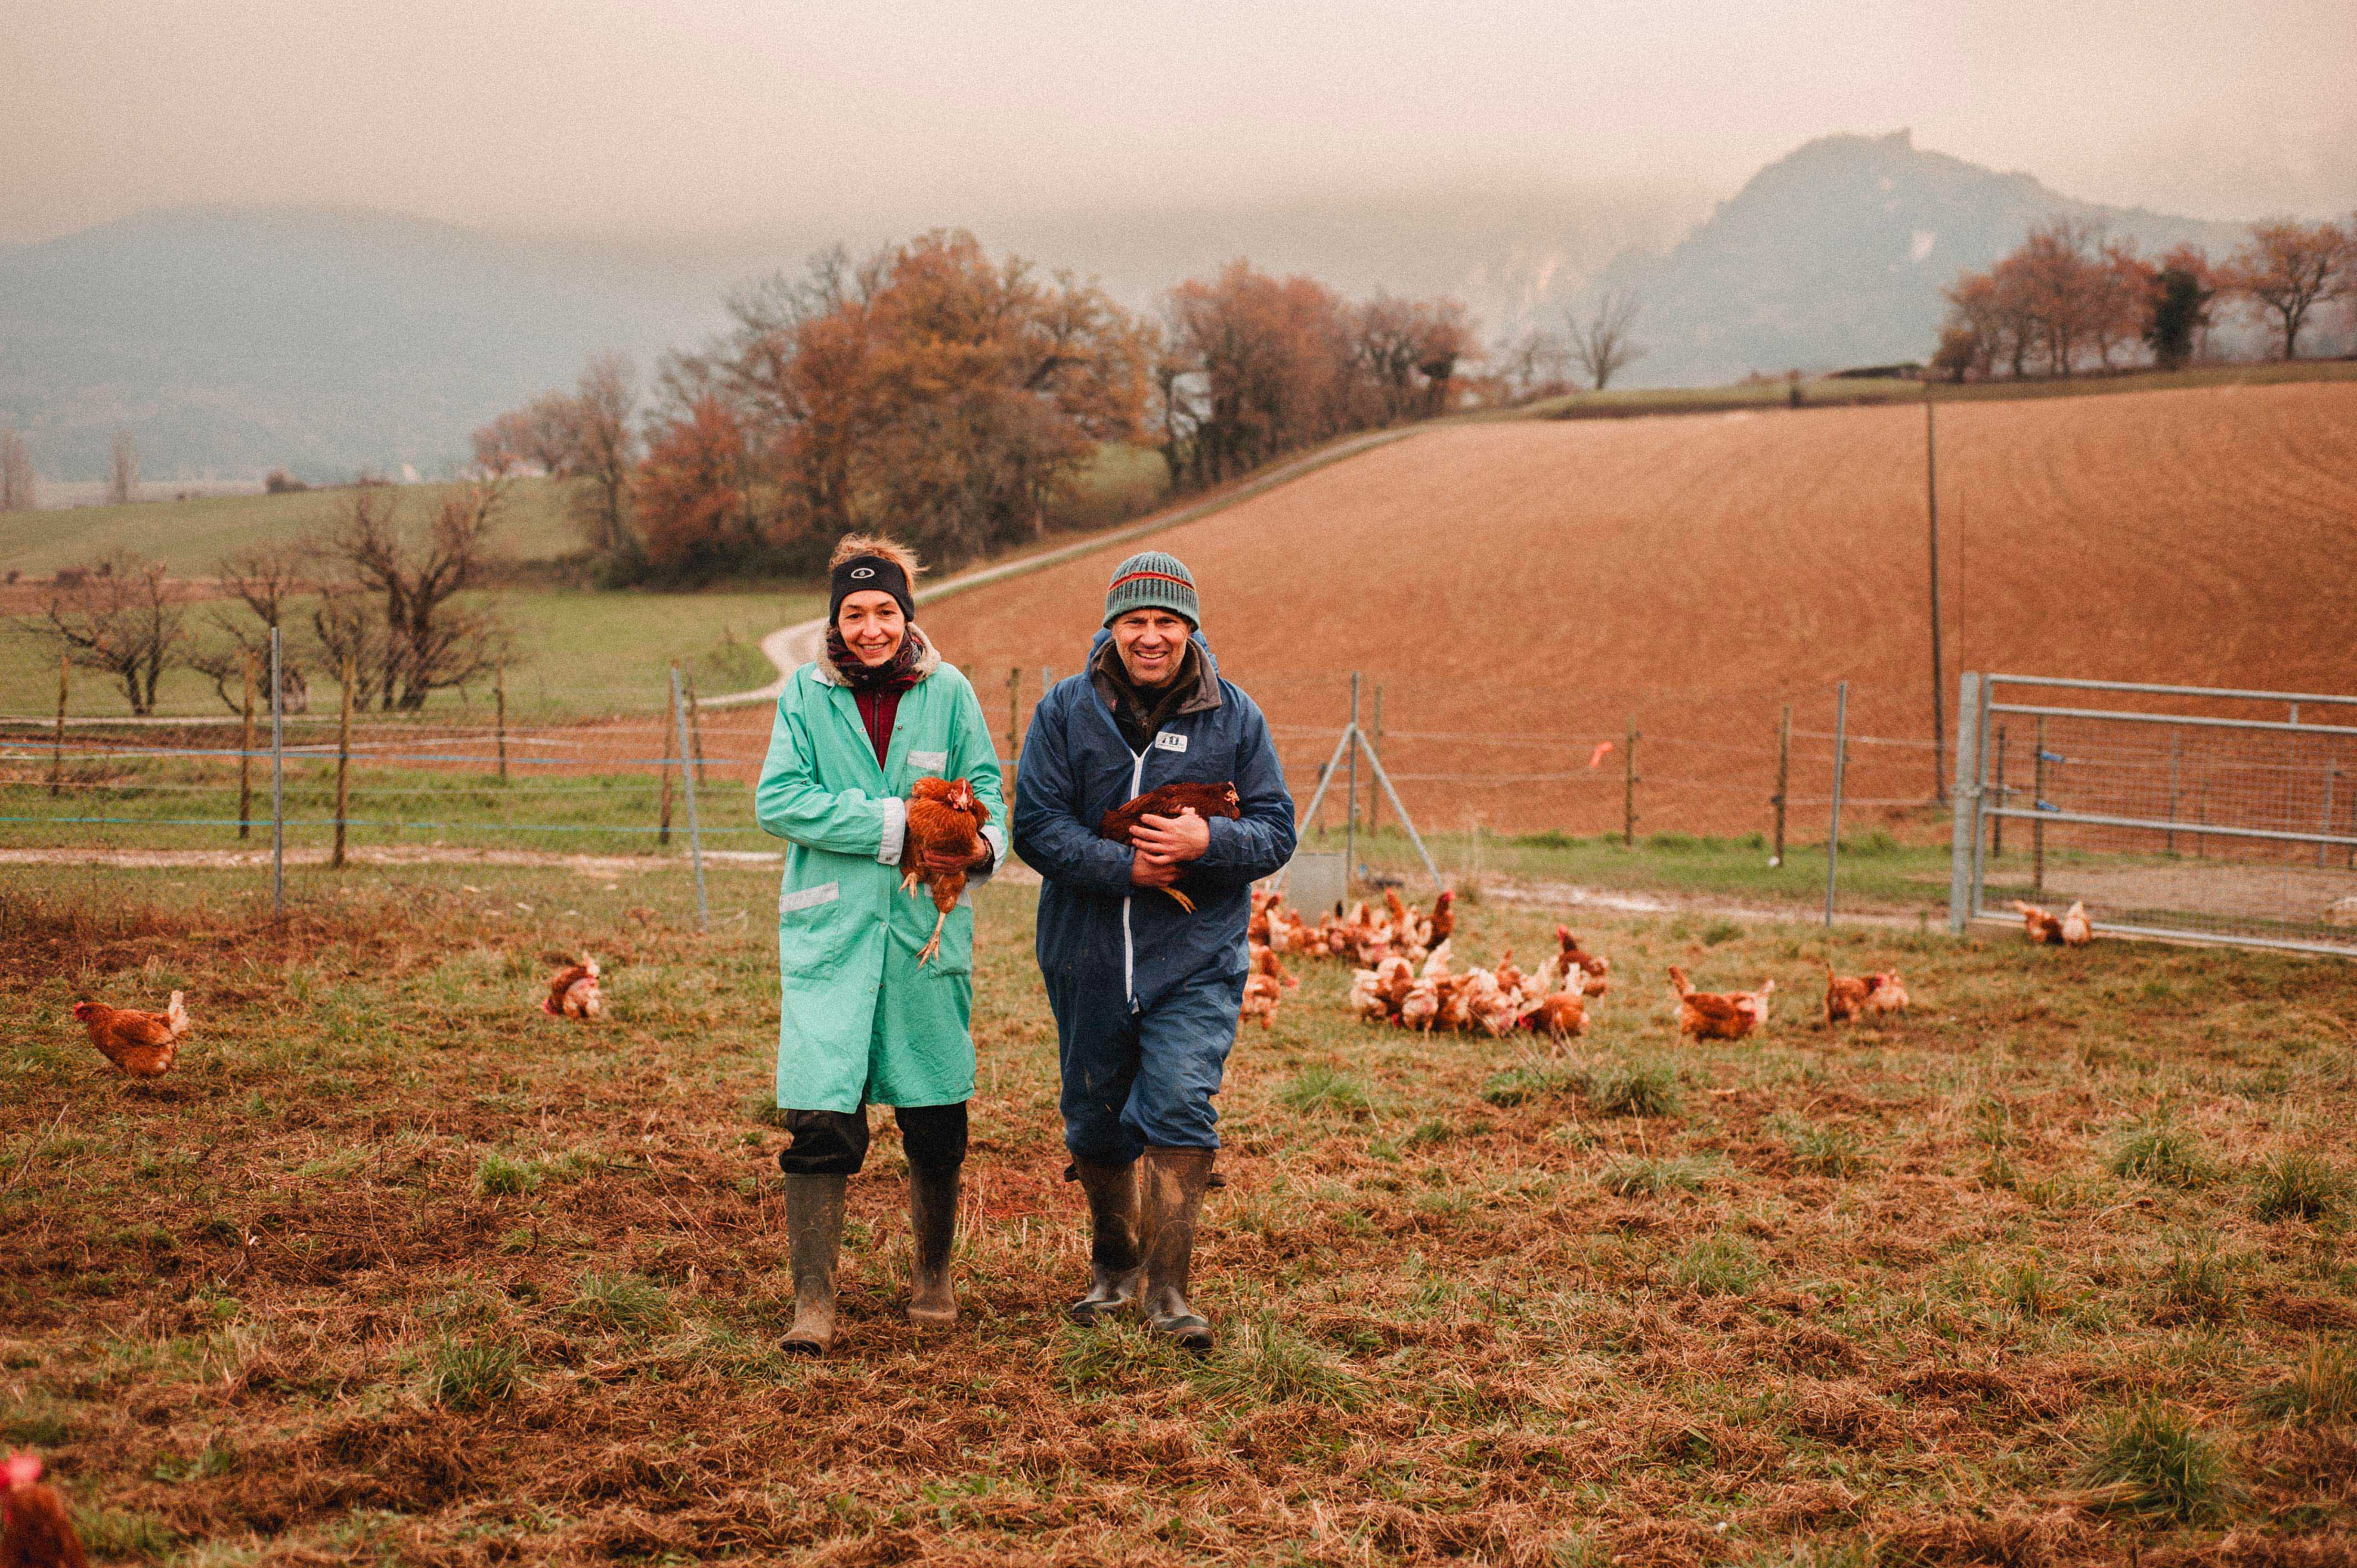
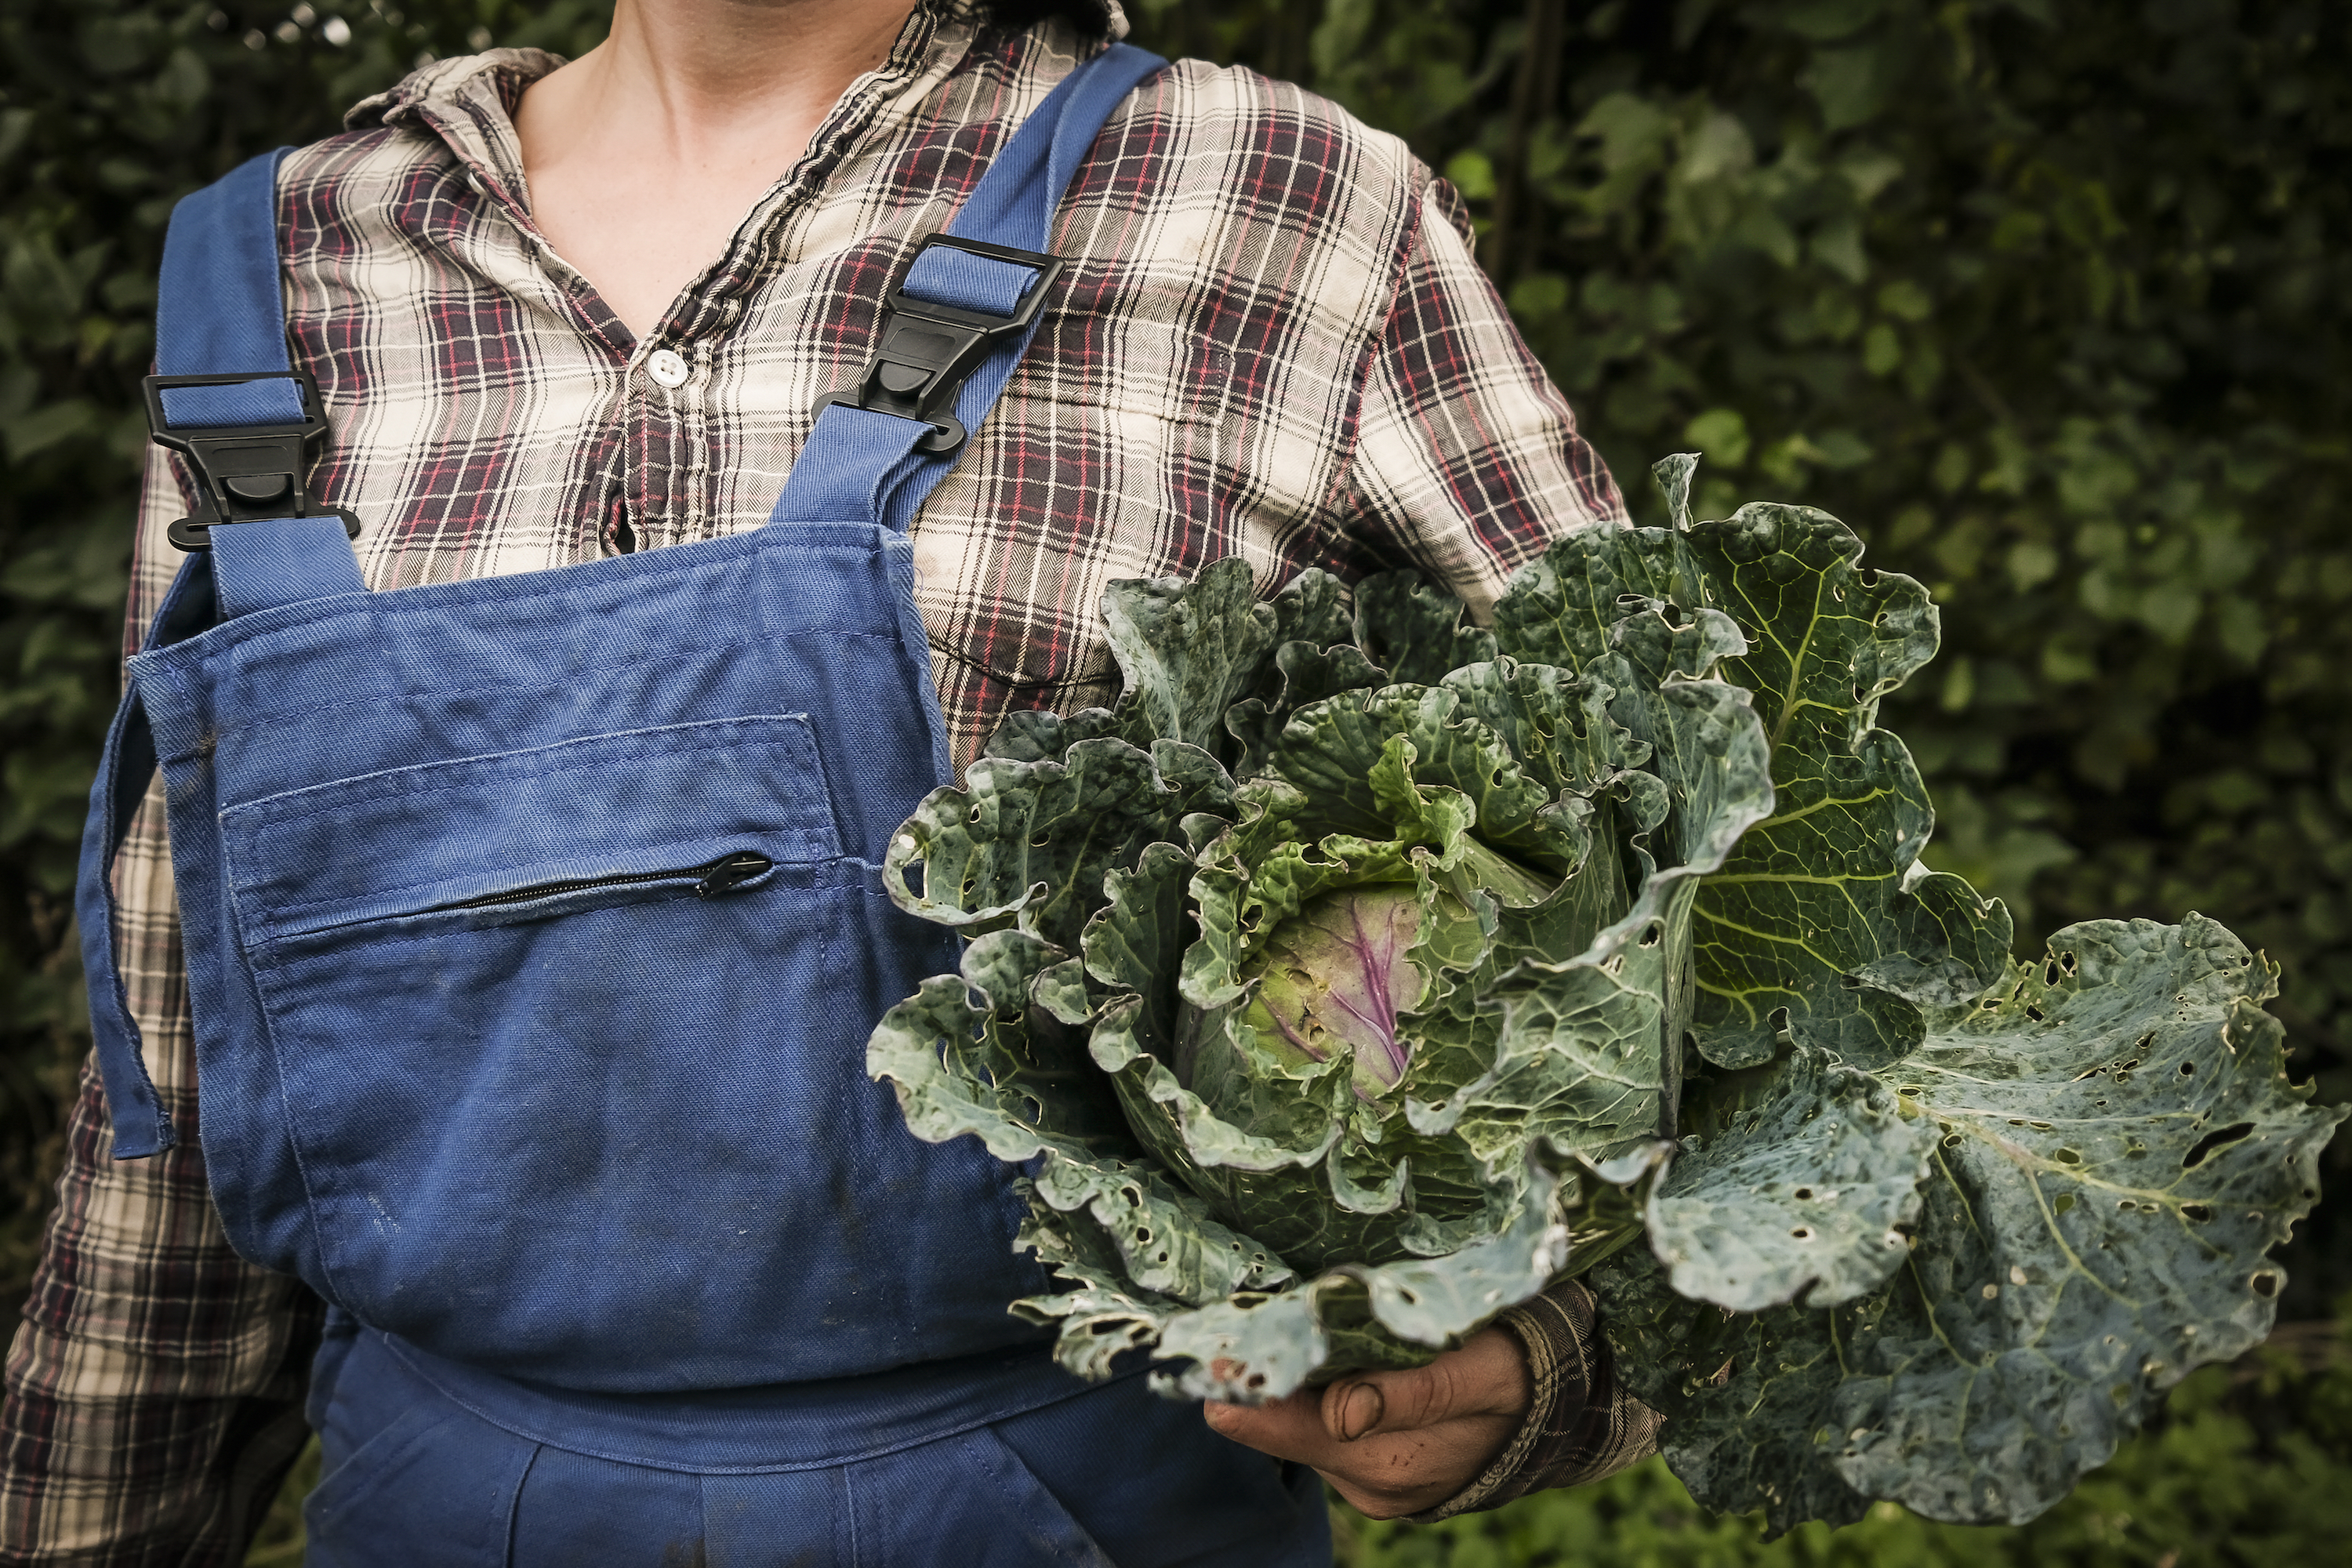
L'épargne solidaire permet le développement de l'agriculture biologique et durable.
En 2025 et grâce à l'épargne solidaire, de nombreuses structures ont permis de mettre à disposition 3 053 hectares d'agriculture biologique, soit l'équivalent de 4 300 terrains de football, et ainsi soutenir 236 agriculteurs à travers toute la France.
Découvrez tous les projets dans l'agriculture biologique et durable.
Projets dans l'agriculture biologique et durable
Villages Vivants
Ilots Paysans
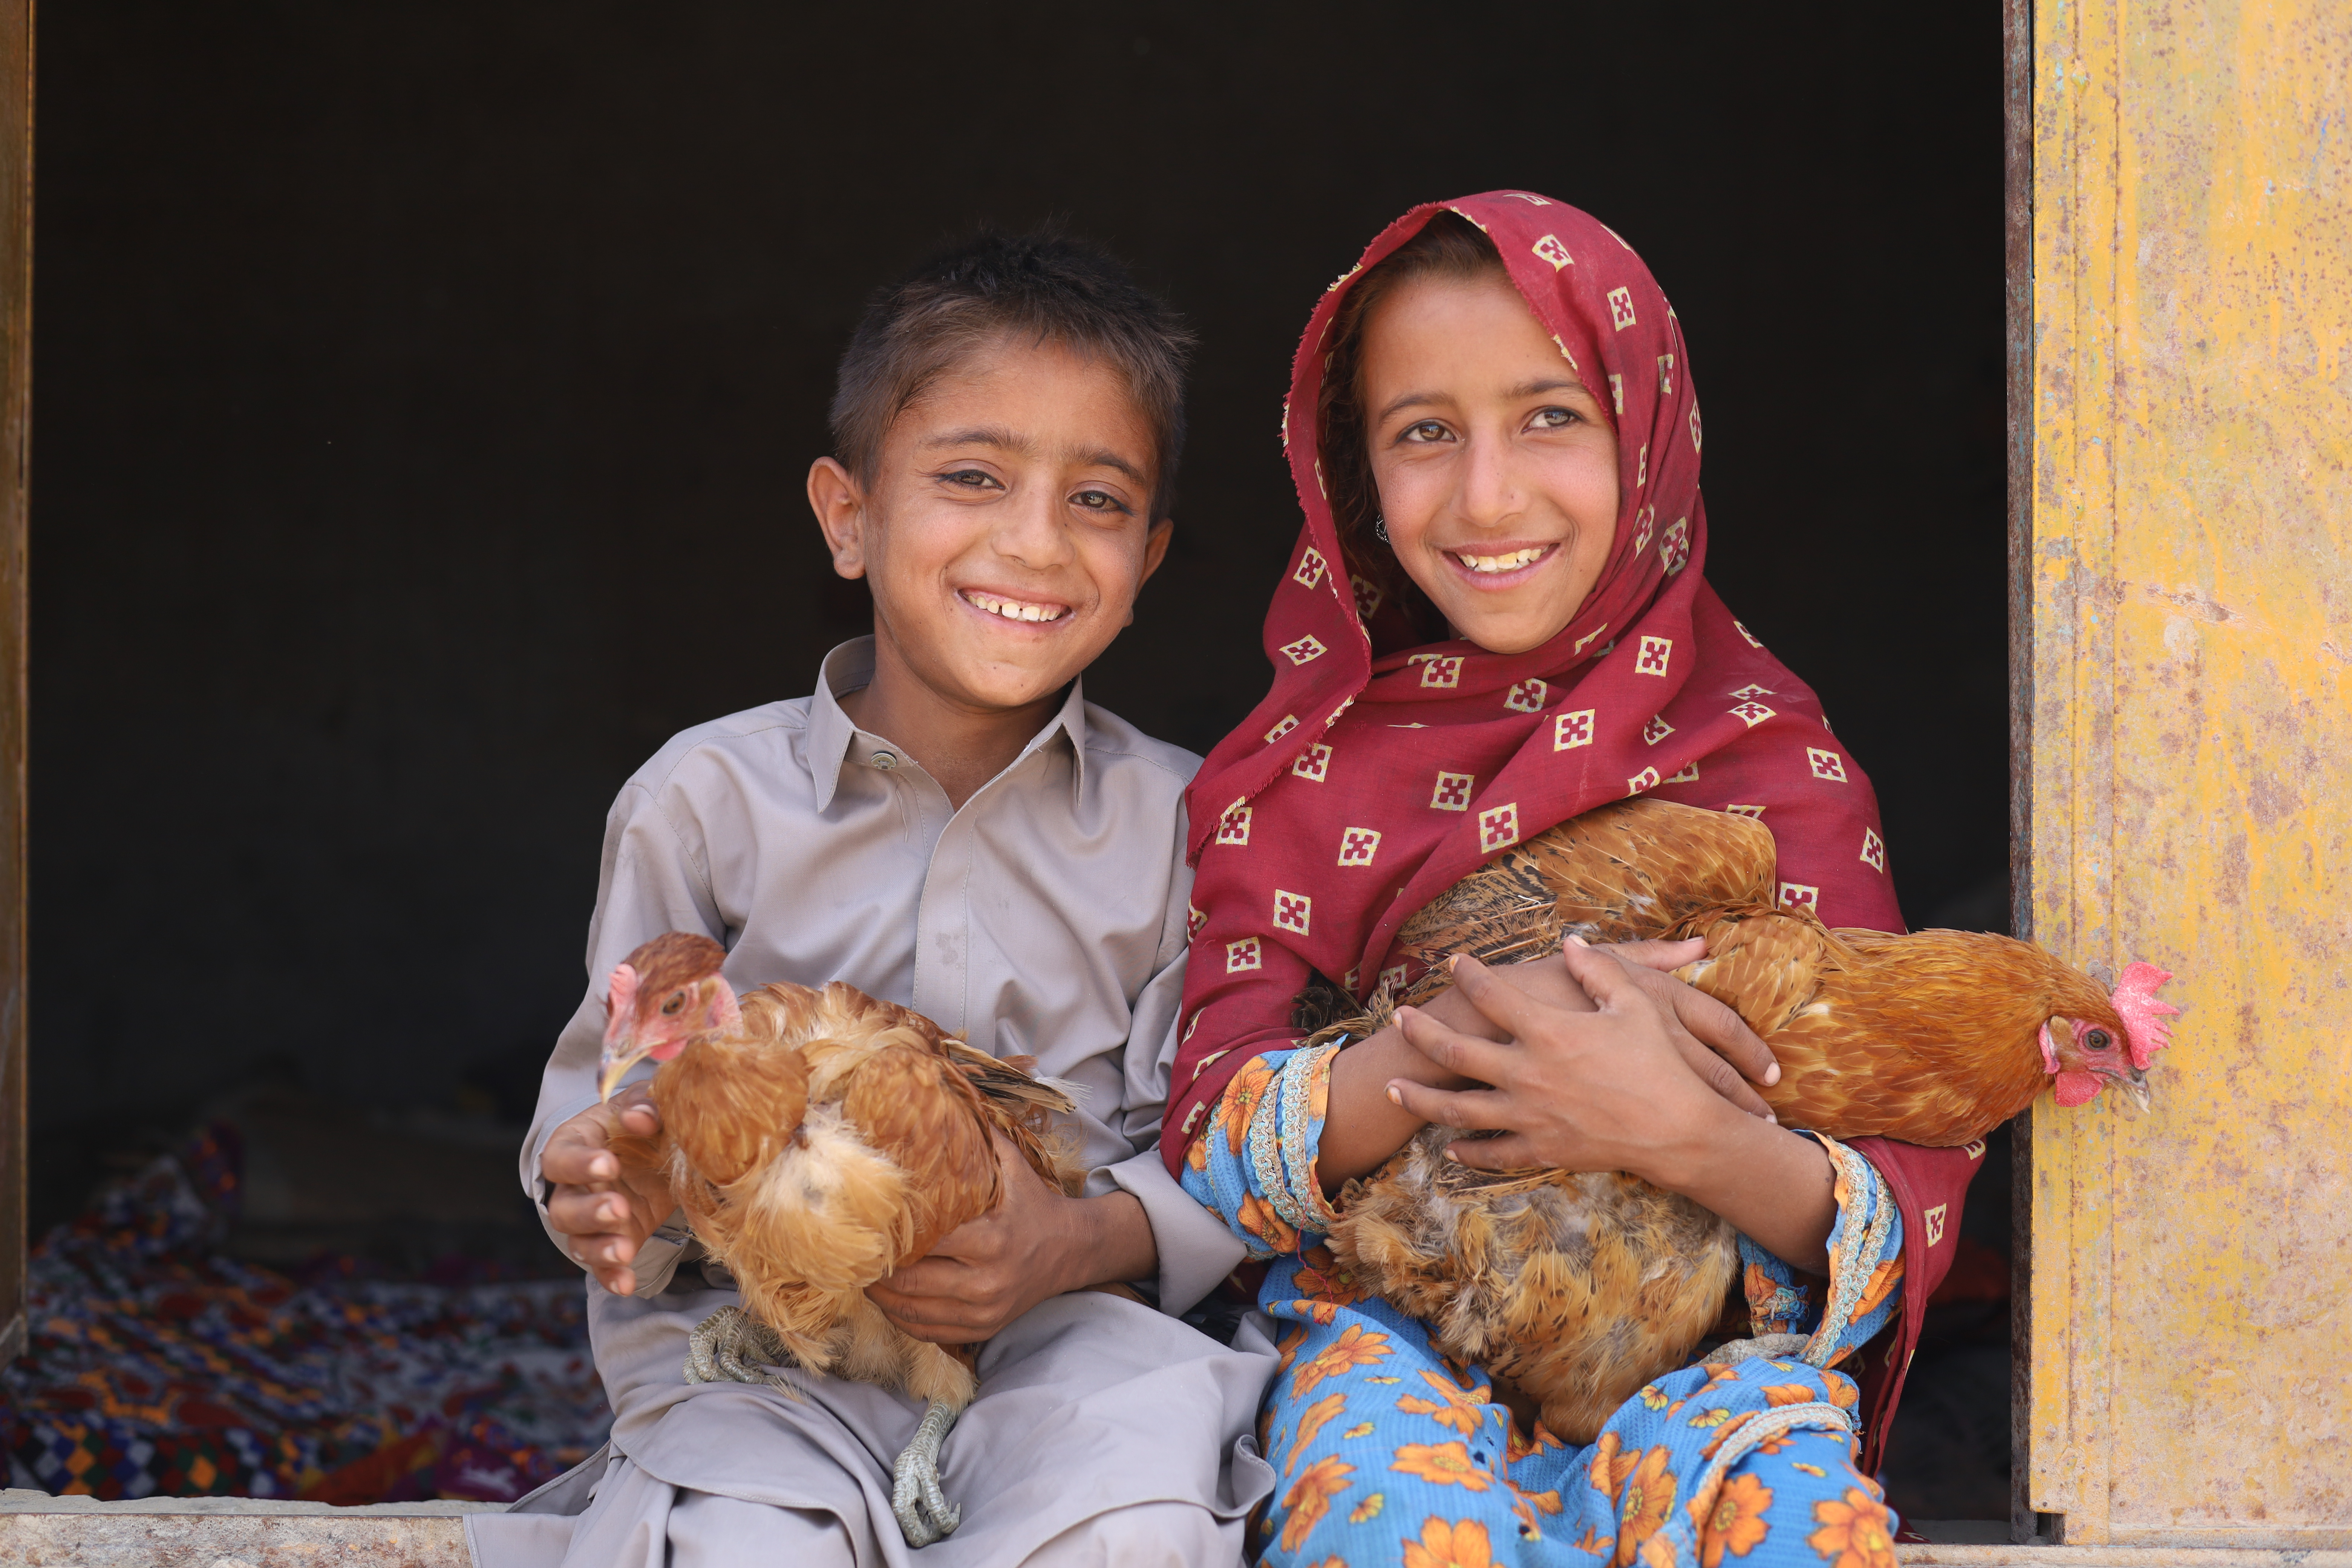
L'épargne solidaire permet de financer la solidarité internationale.
En 2025, ce sont des milliers de personnes qui ont bénéficié des services essentiels apportés par plus de 60 institutions de microfinance, coopératives agricoles, entreprises sociales (Chiffres du Baromètre de la finance solidaire 2025 FAIR et La Croix).
Découvrez tous les projets dans le financement de la
solidarité internationale :
Projets pour la solidarité internationale
Terre & Humanisme
Vahatra
Malgré la mobilisation de tous ses acteurs depuis plus de 30 ans pour lui donner de la visibilité, l’épargne solidaire demeure encore marginale puisqu’elle ne constitue que 0,52% du patrimoine financier des Français en 2025.
Les acteurs de la finance solidaire se sont fixés l’objectif ambitieux que 1% au moins de ce patrimoine soit investi dans des produits d’épargne solidaire.
Vous saviez que la finance solidaire agit partout dans le monde ?
Depuis sa création, la finance solidaire permet l’aide au développement dans les pays du Sud, et s’inscrit plus largement dans la politique française d’aide au développement.
Elle permet aux acteurs de la société civile de prendre leur destin en main, en apportant des financements à des projets collectifs (coopératives…) ou à la création d’entreprises individuelles (par le biais du microcrédit essentiellement).
FAIR, c’est le collectif des acteurs de la finance solidaire en France. Depuis 30 ans, l'association :
- Promeut la finance à impact social, une autre façon d’épargner et d’investir, plus consciente des enjeux sociaux et écologiques, et qui finance l’économie réelle.
- Permet le financement et le développement de projets à fort impact social et écologique grâce aux possibilités qu’offre la finance solidaire.
- S’adresse aux épargnants qui souhaitent donner du sens à leur épargne.
- Et qui est engagée pour un projet : transformer la finance au service d’un monde plus juste et durable.
C'est simple !
Dans la finance classique, l’argent est investi à la fois dans des produits cotés et non cotés, mais aussi dans de l'immobilier et dans des infrastructures, avec pour principale finalité le rendement financier.
Au contraire, la finance solidaire investit une partie de l’argent dans des actifs et des entreprises non cotés ayant une finalité sociale ou écologique (ESS) et permet à chacun de participer à la création d’effets bénéfiques pour la société et l’environnement, tout cela simplement en choisissant comment son épargne est utilisée.
La finance solidaire permet de financer des structures de l’économie sociale et solidaire (ESS) dans 3 grands domaines :
- Le social : Accès au logement, à l’emploi, à la culture, à l’éducation, aux transports et à la mobilité Action sanitaire et sociale Cohésion territoriale et l’économie de proximité.
- L’écologie : Filières biologiques, circuits-courts et biodiversité, économie circulaire, écoconstruction et déchet, énergies renouvelables.
- La solidarité internationale : Entrepreneuriat social dans les pays en développement et les urgences humanitaires.
La finance solidaire peut permettre une rentabilité financière comme les autres produits d’épargne traditionnels. Cette rentabilité est due à la performance financière et aux avantages fiscaux auxquels certains produits donnent droit : cela dépend simplement du type de produit solidaire choisi et du risque maximal souhaité par l’épargnant.
L’épargnant peut tout à fait souscrire des livrets de partage avec un taux de 3% bruts où le capital est garanti, ou bien des placements de type
OPC
Organismes de Placement Collectif : Instrument financier dans lequel plusieurs investisseurs placent leur argent en vue de le faire fructifier. En achetant une part d’OPC, chaque épargnant accède à un portefeuille diversifié géré par un professionnel (une société financière de gestion agréée).
et assurance vie qui peuvent proposer des taux plus élevés pour l’épargnant mais où il peut exister un risque en capital et/ou la durée de détention conseillée est généralement de plusieurs années.
Il est possible de savoir vers quoi est fléché une partie de l’épargne de chacun : les équipes de FAIR procèdent chaque année à un travail de consultation et d’analyse des investissements de chaque produit labellisé. Le gérant, l’émetteur ou le distributeur proposant des produits labellisés Finansol s’engage à informer clairement et régulièrement l’épargnant, avant et après la souscription, entre autres sur :
- L’activité à impact social et écologique du ou des bénéficiaires ;
- Le rendement et les aspects financiers du produit ;
- Les principaux investissements solidaires (dans les fonds solidaires) sont renseignés dans la documentation officielle de chaque produit financier.
La prise de risque dépend spécifiquement du produit choisi, tout comme les produits financiers classiques. Par exemple, l’épargne placée sur des livrets est garantie et souvent sans plafond maximal.
Oui !
En plaçant votre épargne salariale (intéressement, participation) sur un Fonds Commun de Placement d’Entreprise (
FCPE
Fonds Commun de Placement d’Entreprise : Fonds d’épargne salariale accessible aux salariés d’une entreprise, souvent alimenté par l’intéressement ou la participation.
) solidaire, vous bénéficiez d'une exonération d'impôt sur le revenu en conservant les sommes placées pendant au moins 5 ans.
Aussi, en souscrivant au capital d’une entreprise solidaire d’utilité sociale (
ESUS
Entreprise solidaire d’utilité sociale : Agrément administratif défini par la loi de 2014 sur l’ESS ainsi que par l’article L3332-17-1 du code du travail. Conditionne l’accès à certains dispositifs fiscaux et de financements. Pour plus d’informations, voir le site internet : https://www.economie.gouv.fr/entreprises/les-aides-et-financements-pour-developper-son-entreprise/economie-sociale-et-solidaire
), vous pouvez bénéficier d'une réduction d'impôt de 25 % des sommes investies en conservant vos titres pendant au moins 5 ans.
En revanche, si vous avez choisi un produit d’investissement solidaire (
SICAV
Société d’Investissement à Capital Variable : Société d’investissement destinée aux épargnants ou investisseurs via une banque ou une mutuelle et dont le capital varie selon les souscriptions et retraits.
,
FCP
Fonds Commun de Placement : Organisme de placement collectif qui regroupe l’épargne de plusieurs investisseurs pour la gérer de manière collective.
) dans votre banque, aucun avantage fiscal n’est prévu. Consultez notre page fiscalité.
C’est simple ! Pour cela, il y a 3 manières :
- Dans le cadre de sa banque ou mutuelle d’assurance et souscrire des produits d’épargne solidaire labellisés Finansol : livret, assurance vie,
FCP
Fonds Commun de Placement : Organisme de placement collectif qui regroupe l’épargne de plusieurs investisseurs pour la gérer de manière collective.
, SICAV Société d’Investissement à Capital Variable : Société d’investissement destinée aux épargnants ou investisseurs via une banque ou une mutuelle et dont le capital varie selon les souscriptions et retraits.
… - Dans le cadre de l’épargne salariale solidaire, à travers le Plan d'Épargne Entreprise (
PEE
Plan d'Epargne Entreprise : Dispositif qui permet aux salariés d’épargner avec l’aide de l’entreprise. Il reçoit l’intéressement, la participation, la prime de partage de la valeur, l’abondement et les versements volontaires. L’argent est bloqué pendant 5 ans et des cas de déblocage existent.
) ou Plan d’Épargne Retraite collectif : toutes les entreprises qui les proposent sont dans l’obligation de proposer au moins un fonds solidaire. - Directement au capital d’une entreprise sociale, ce qu’on appelle l’actionnariat solidaire, en prenant des parts de capital d’une structure qui exerce une activité à forte utilité sociale et écologique.
Pour aller plus loin