[Retour sur événement] Épargne solidaire : comment toucher au-delà des convaincus ?
Publiée le 18.11.2026
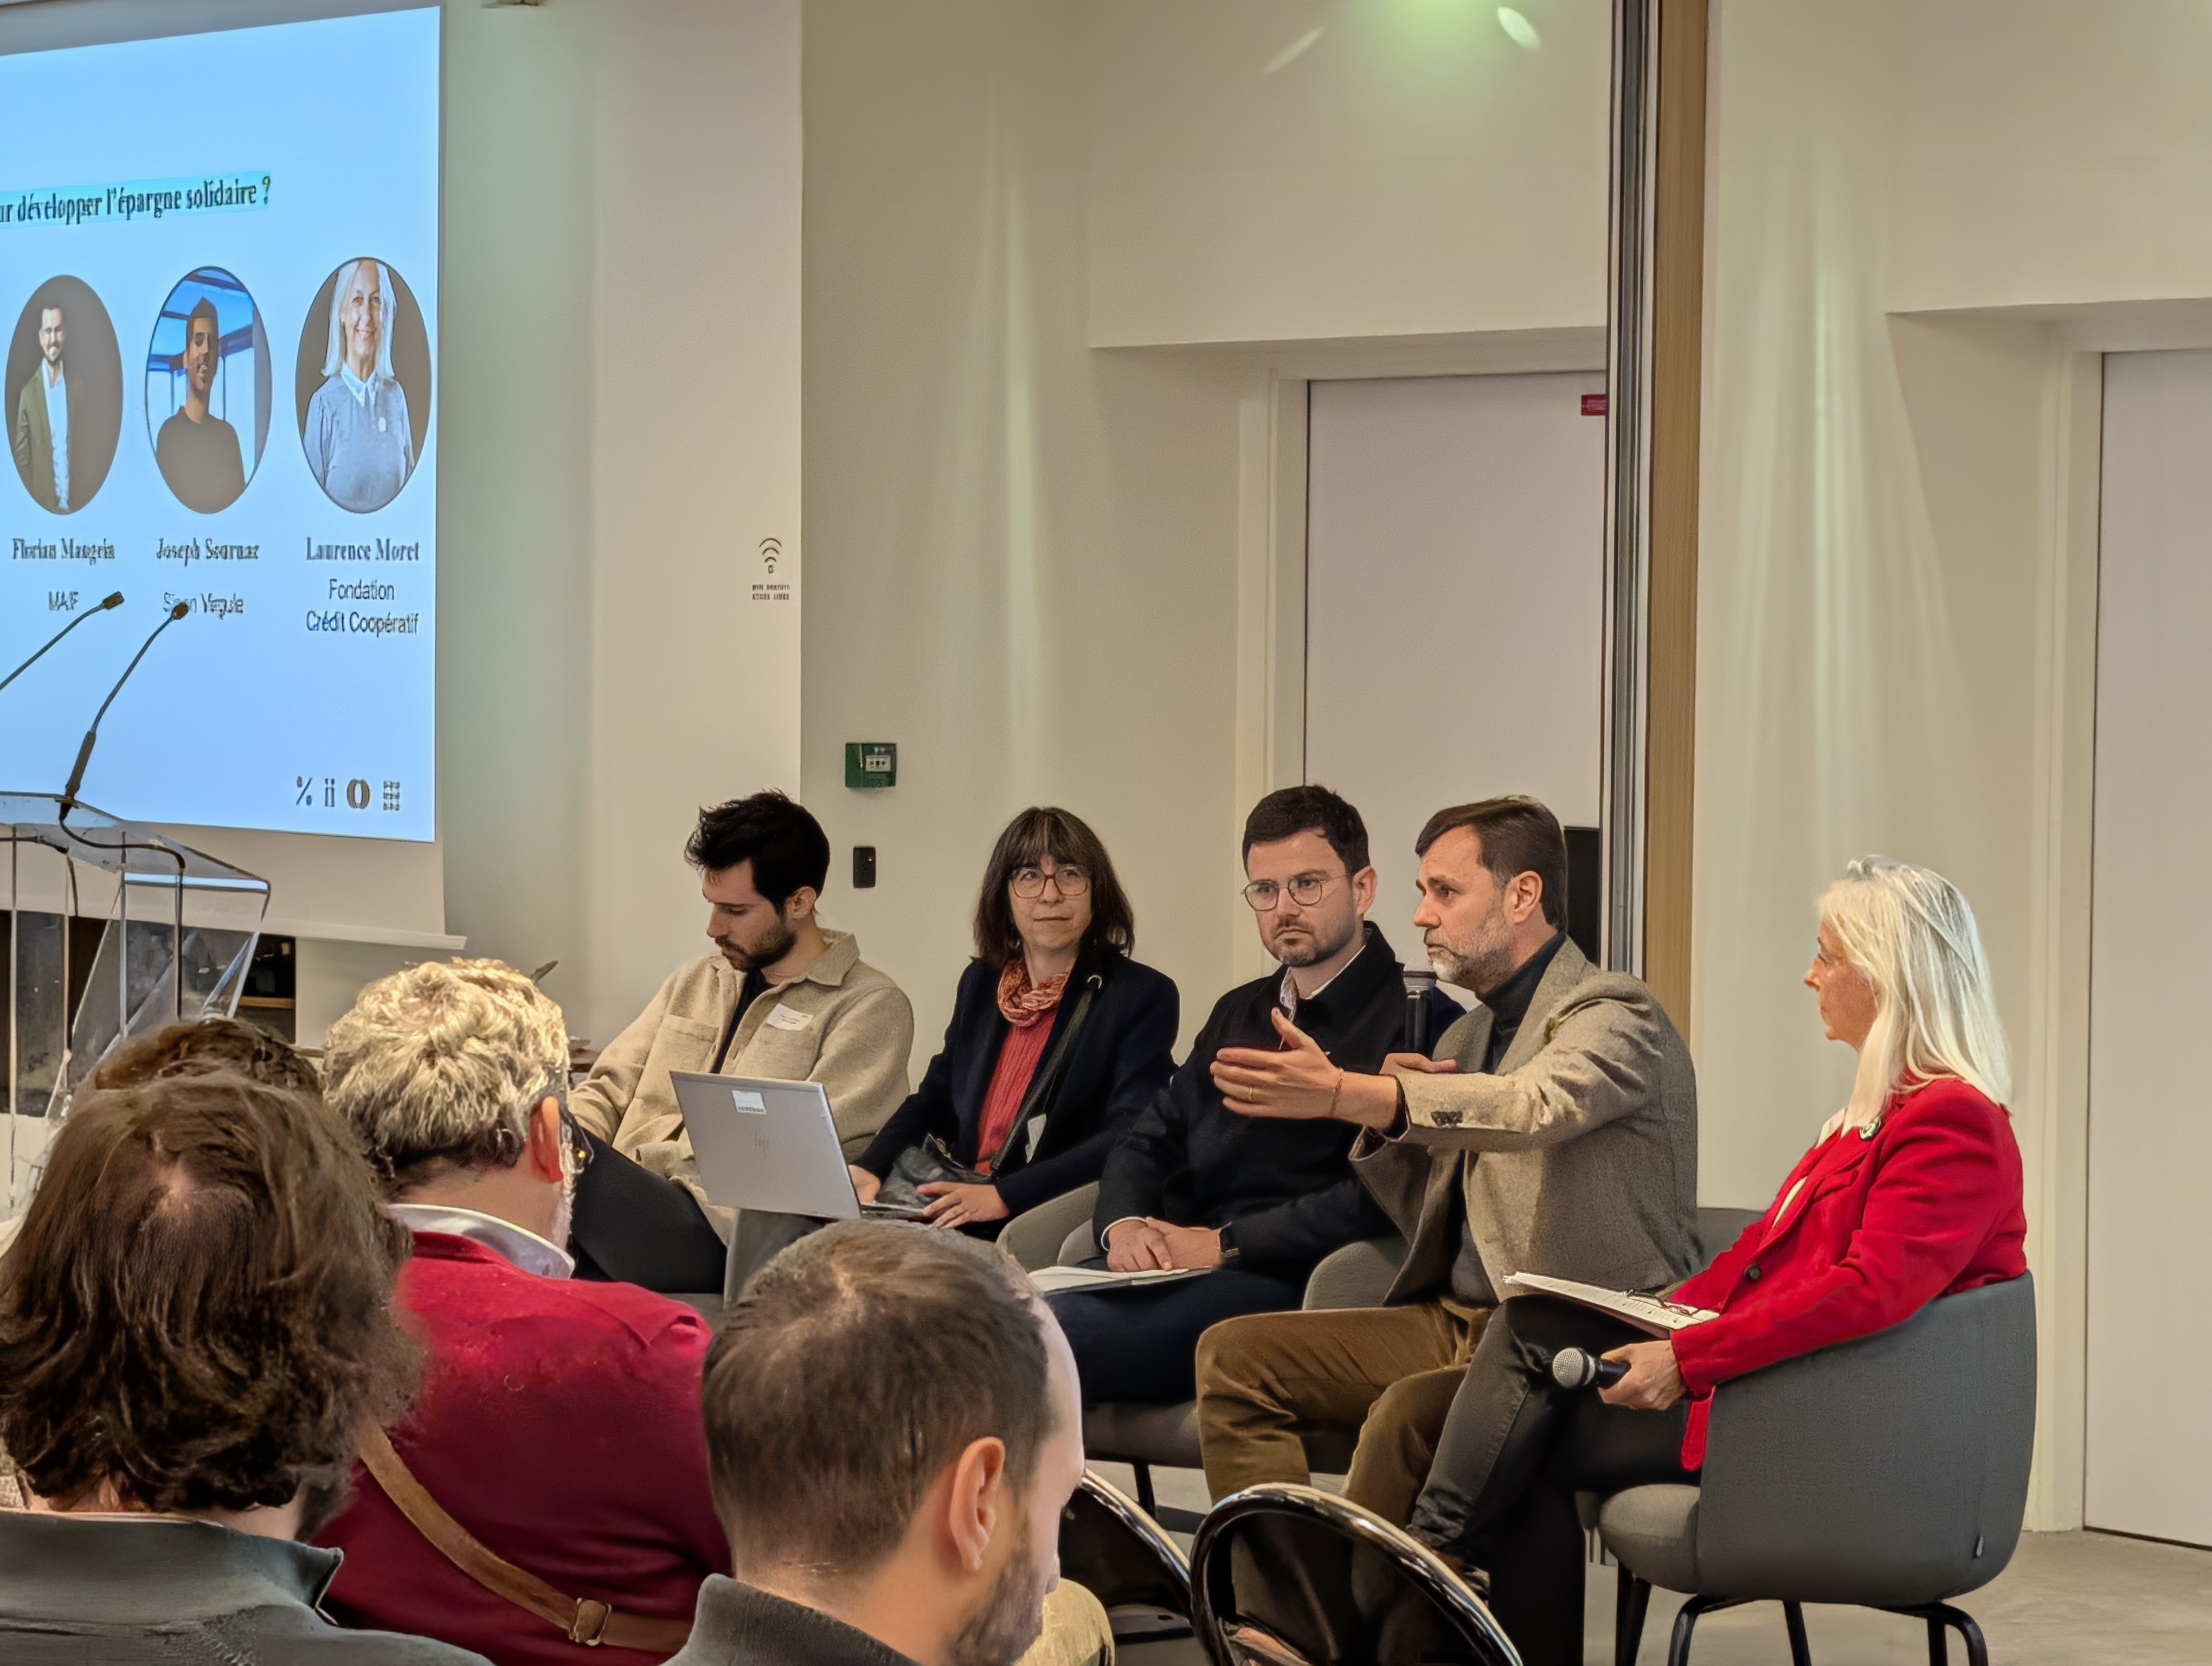
Les intervenants de la table ronde : Épargne solidaire : comment toucher au-delà des convaincus ?
- Philippe Poiré, responsable de la RSE et de la finance solidaire, Crédit Mutuel Asset Management
- Florian Maugein, responsable produit Assurance vie Responsable & Solidaire, MAIF
- Valérie Chauvin, directrice adjointe des Statistiques monétaires et financières, Banque de France
- Joseph Sournac, associé cofondateur en charge des études, sinonvirgule
Résultats de l'étude FAIR 2026 : quatre profils d’épargnants solidaires
L’étude repose sur les réponses de 4 296 épargnants engagés dans une démarche consciente d’épargne durable. Son échantillon ne reflète donc pas l’ensemble des Français, mais il complète les travaux existants en distinguant quatre profils : les intransigeants, les tempérés, les sélectifs et les diversifiés.
Trois enseignements s’en dégagent. Derrière les épargnants solidaires se cachent des logiques d’épargne très différentes. La connaissance financière ne détermine pas toujours les pratiques. Enfin, les proches comptent parmi les premiers leviers de passage à l’action : le bouche-à-oreille a joué un rôle important pour un quart des répondants. Les résultats restent proches de ceux de 2014, à une exception : le profil des diversifiés n’existait pas alors, porté depuis par les nouveaux canaux de collecte, en ligne et fintech notamment.
Consulter l'étude FAIR 2026 « Les épargnants solidaires »
L'étude complète Épargnants solidaires 2026 (PDF)
Les principaux enseignements de l'étude Épargnants solidaires 2026 (PDF)
Épargne solidaire : 34 milliards d’euros, mais encore seulement 0,52 % de l’épargne des Français
L’encours de l’épargne solidaire est passé de 8,5 milliards d’euros fin 2015 à 34 milliards fin 2025. Il ne représente pourtant que 0,52 % de l’épargne des ménages.
En ouverture, Daniel Baal, Président du Crédit mutuel, place l’enjeu sur le terrain de l’utilité : quand l’épargne solidaire progresse, les demandes de solidarité progressent aussi, dans tous les domaines. Selon lui, « Agir n’est plus une option, car aucune entreprise n’ira bien dans un monde qui va mal ». Au couple rendement-risque vient s’ajouter une troisième dimension, l’impact social et environnemental. L’expérience du Crédit Mutuel en témoigne : des fonds multilabellisés au-delà du milliard d’euros d’encours, le financement de structures comme Toit à Moi, Villages Vivants ou Terre de Liens, et, depuis 2007, un livret d’épargne pour les autres qui a permis de reverser plus de 12 millions d’euros aux associations en 2025 grâce au dividende sociétal.
Mais où est placée l’épargne des Français ? Pour Valérie Chauvin de la Banque de France, elle se concentre dans l’immobilier, puis dans des actifs financiers parmi lesquels 2 200 milliards d’euros d’assurance vie. La réalité est que très peu de ménages financent directement des entreprises.
Le « plafond de verre » n’a d'ailleurs rien d’inéluctable, estime Philippe Poiré de Crédit Mutuel Asset Management : la France fait figure de pionnière, portée par la société civile. Les blocages sont surtout culturels, et la finance solidaire passe encore pour un supplément d’âme plutôt que pour une véritable expertise, et à ce titre, le risque de « cocher la case » guette les sociétés de gestion. L’économie sociale et solidaire reste mal comprise, et la performance financière et extra-financière difficile à présenter de façon globale.
Assurance vie solidaire : intégrer l’impact dès le début du parcours
À la MAIF, l’assurance vie responsable et solidaire a évolué sur deux points : la suppression des frais de versement, perçus comme un frein psychologique, et une gestion profilée avec des investissements thématiques. Florian Maugein défend une logique simple : le solidaire doit entrer dans le parcours de l’épargnant dès le départ. Environ 10 % des souscripteurs viennent d’une prospection totalement externe, et le public accueilli compte surtout des sélectifs, d’où une communication par la preuve : labels, puis éducation financière après la souscription pour expliquer ce que garantit le label. Le dernier obstacle : localiser les projets financés reste difficile auprès des sociétés de gestion, alors que cette information ferait la différence pour les épargnants.
Épargne durable : face au backlash, un nouveau récit
C’est une réalité, la valeur écologique n’a plus le vent en poupe depuis quelques années. Pour y résister, Joseph Sournac de la structure sinonvirgule, recommande de bâtir autour de moments collectifs plutôt que de démarches seulement personnelles, et de renouveler le récit, par exemple autour de la souveraineté, afin d’aller chercher des profils encore non atteints. Sa prochaine étude « Quelle épargne à +4 °C ? » explore trois pistes : le lien entre climat et capacité à épargner, l’arbitrage dans l’immobilier, et l’orientation de l’épargne face au besoin de sécurité physique, comme la transformation des logements face aux canicules.
Enfin, Imène Maharzi, nouvelle présidente de FAIR, a pu conclure cette matinée : il n'existe pas une seule manière d'épargner solidaire. Pour démocratiser cette pratique, les acteurs de la finance solidaire doivent mieux prendre en compte la diversité des attentes, proposer des solutions adaptées et rendre plus visibles les impacts des placements. Un enjeu collectif pour faire de l'épargne un véritable levier de transformation vers une société plus juste et durable.
Chiffres et tendances, guides pratiques, études et décryptages ... Accédez à notre centre de ressources pour tout comprendre sur la finance solidaire
A lire également