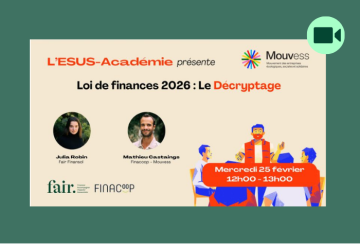
Loi de finances 2026 : le décryptage
Au programme :
- IR-PME-
ESUS
Entreprise solidaire d’utilité sociale : Agrément administratif défini par la loi de 2014 sur l’ESS ainsi que par l’article L3332-17-1 du code du travail. Conditionne l’accès à certains dispositifs fiscaux et de financements. Pour plus d’informations, voir le site internet : https://www.economie.gouv.fr/entreprises/les-aides-et-financements-pour-developper-son-entreprise/economie-sociale-et-solidaire
: sécurisation et évolution du dispositif
- JEII (innovation à impact) : quelles opportunités pour les entreprises de l'ESS et les
ESUS
Entreprise solidaire d’utilité sociale : Agrément administratif défini par la loi de 2014 sur l’ESS ainsi que par l’article L3332-17-1 du code du travail. Conditionne l’accès à certains dispositifs fiscaux et de financements. Pour plus d’informations, voir le site internet : https://www.economie.gouv.fr/entreprises/les-aides-et-financements-pour-developper-son-entreprise/economie-sociale-et-solidaire
?
- Taxe d’apprentissage : fin de l'exonération pour les organismes à but non lucratif
- Autres impacts : DLA, PTCE, SIAE, ...
- Vos questions/réponses
Un temps d’échange pour comprendre les enjeux budgétaires 2026 et les perspectives pour l’ESS avec Julia Robin, Responsable des affaires publiques FAIR et Mathieu Castaings Finacoop - Mouvess.
Pour aller plus loin